投資
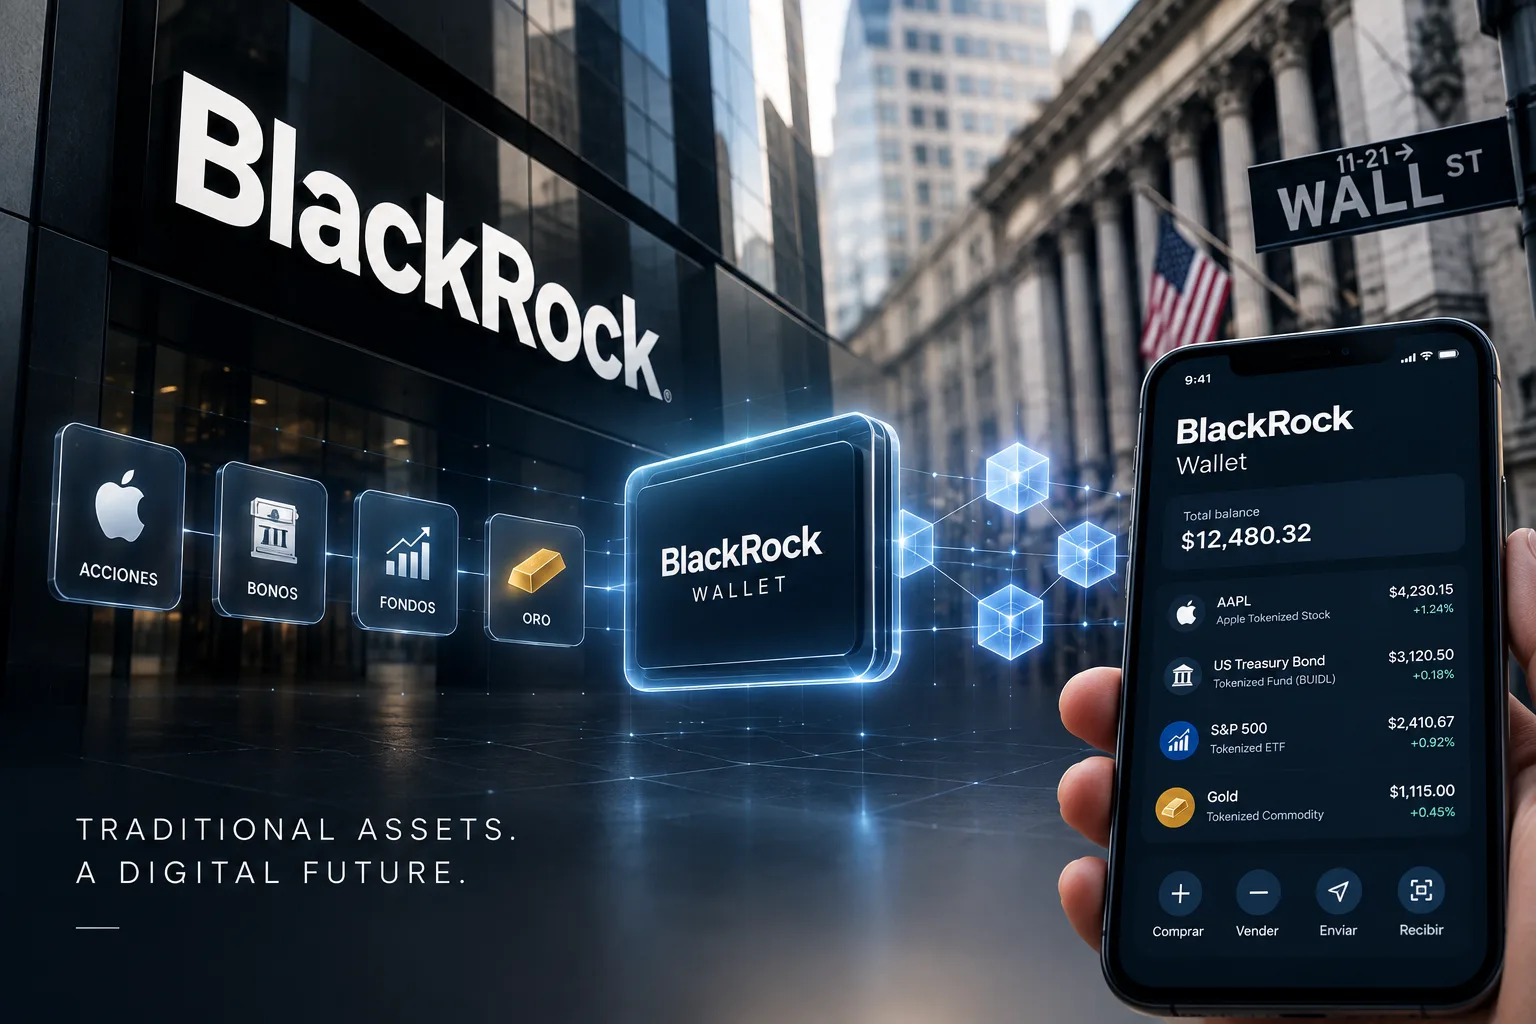
ブラックロックの計画:ウォール街をウォレットに収める
公開日 2026年9月23日. Lic. Moisés Iván Ríos Beitia
ブラックロックは、伝統的な市場をブロックチェーンへと移行させるため、ファンド、債券、株式のトークン化を推進している。この動きは、各国が自国の通貨のデジタル化を競う動きと重なるが、実際の市場規模はまだ小さく、その参加者は主に機関投資家に限られている。
ブラックロックの計画:ウォール街をウォレットに収める
ラリー・フィンクは、暗号資産の伝道師のような口調で話すわけではない。彼は、世界最大の資産運用会社のCEOとして語っているのだ。投資家への手紙やフォーラム、規制当局への発言で繰り返し述べられている彼のメッセージは、一貫している。 金融システムは、依然として過去の遺物のような仕組みで機能している。株式の決済には時間がかかる。市場は閉まる。企業やファンドの株式を購入することは、スマートフォンで送金するよりも依然として難しい。
このソリューションには「トークン化」という専門用語があり、その約束はシンプルだ。すなわち、株式、債券、ファンドを、まるでメッセージのようにブロックチェーン上で保管、転送、取引できるデジタルトークンに変換することである。
これは実験室での実験ではない。ブラックロックはすでにそれを実践している。
公的債務からトークンへ
最も注目されている事例は「BUIDL」と呼ばれるものです。これはマネーマーケットファンドであり、米国財務省短期証券、現金、および超短期取引に投資しています。その目的は投機ではなく、元本の保全と日々の収益の確保にあります。
違いは「形」にあります。従来の書籍として存在するだけでなく、BUIDLはトークンとして発行されています。24時間取引が可能です。 担保としても利用可能です。そして、その規模は25億ドル以上に達し、世界最大級のトークン化ファンドの一つへと成長しました。トークン化を行っているのはSecuritizeというプラットフォームで、ブラックロックが大きな影響力を持っており、この業界の要となっています。
その後、さらに多くの商品が投入された。ブラックロックは、既存のファンドのオンチェーン株式クラスを追加したほか、ステーブルコイン発行体の準備金として機能するよう設計された投資商品も導入した。 欧州では、JPMorganのインフラを活用し、ユーロ、ポンド、ドル建てで総額数千億ドル規模の「Institutional Cash Series」シリーズのマネーマーケットファンドへのアクセスをトークン化した。また、香港では香港ドル建てファンドの設立についても承認を得た。
その理屈は明らかだ。まず、企業の財務部門や大口投資家が余剰資金の運用に用いている「地味な」資金をトークン化する。それがうまくいけば、次のステップはさらに野心的なものとなる。
「革命」とは叫ばないが、その動きは
ブラックロックは独自の取引所を構築しているわけではない。同社は、従来の取引所に対し、同じ株式の「デジタルな第二の人生」を受け入れるよう働きかけている。
そこで再びSecuritizeが登場する。S&P 500構成銘柄の半数以上の株式移転代理人を務めるComputershareと提携し、上場企業が単なる合成証券ではなく、直接所有権を表すトークンを発行できる道を開いた。 その狙いは、投資家が現在のルールを完全に破ることなく、従来のシステム上でもウォレット上でも株式を保有できるようにすることにある。少なくとも理論上は、数兆ドル規模の市場がオンチェーンで動き始める可能性があると言われている。
ニューヨーク証券取引所(NYSE)は、トークン化された株式やETFを24時間取引できるプラットフォームの開発を進めており、決済の迅速化や、一部の設計ではステーブルコインによる資金調達も実現する見込みだ。ナスダックは独自の道を探り、クラーケンと提携して、国際的な顧客向けにトークン化された商品を提供している。 Securitize社自身もNYSEに自社株式を上場させ、その同じ日にその一部をトークン化するという快挙を成し遂げた。
フィンクは、マーケティングのキャッチコピーでありながら、同時に脅威にも聞こえる一言でこれを要約している。 あらゆる取引やボーナスがトークン化される可能性がある。休むことのない市場。今日なら1日か2日かかる取引が、明日には数秒で決済されるようになる。現在、決済のために凍結されている資本も、即座に再投資できるようになる。
事実ではないこと、そして実際に動きを見せていること
この話には、さらに劇的な説が流れている。それは、ブラックロックのせいで、多くの国が自国の通貨をトークン化することになるというものである。これは大げさな話だ。
ブラックロックは誰の金融政策も決定するわけではない。現在起きているのは、一種の収束現象だ。ウォール街がファンドのトークン化を進め、デジタル株式の試験運用を開始する一方で、各国政府は通貨のデジタル化について議論している。中央銀行デジタル通貨(CBDC)の開発に取り組む国もあれば、自国通貨に裏付けされたステーブルコインの開発に取り組む国もある。 また、ブロックチェーン上で発行される国債や、中央銀行マネーによる大口決済システムに取り組んでいる国もある。
中国では、e-CNYがすでに数年導入されている。欧州では、デジタルユーロや、トークン化された資産を中央銀行の通貨で決済するための仕組みの整備が進められている。日本は、株式や国債向けの国内インフラの構築を検討している。香港では、規制対象のステーブルコイン、トークン化された資産、およびより長期の決済を組み合わせて活用している。すでにいくつかの国が、デジタル形式の国債を発行している。
ブラックロックは、この構図に別の形で位置づけられる。同社のトークン化ファンドは、米国の債務に投資している。これらのトークンは、ステーブルコインの世界において準備金や担保として機能し得る。トークン化資産とデジタル通貨は互いに必要とし合っている。質の高いデジタル通貨がなければ、トークン化市場は中途半端なままになってしまう。 トークン化すべき本格的な資産がなければ、デジタル通貨は決済手段にとどまってしまう。
細かい文字
当局の説明では、効率性、包摂性、近代化が謳われている。しかし、2026年の現実はそれよりも控えめなものだ。
ステーブルコインを除いたトークン化された実物資産市場は、依然として数兆ではなく、数十億規模にとどまっている。トークン化された株式は、世界の株式市場全体に比べれば、依然としてごくわずかな割合に過ぎない。こうした商品の多くは、一般の貯蓄者ではなく、プロの投資家向けに設計されている。 規制は国によって異なります。また、すでに存在する個人向けデジタル通貨は、パンフレットで謳われていたほどのスピードで一般市民の支持を勝ち取れていません。
政治的な緊張も存在している。トークン化はコスト削減や市場の開放につながる一方で、デジタルID、アクセスリスト、送金業者、そして誰がトークンを保有できるかというルールを管理する者に、さらなる権力を集中させる可能性もある。フィンク氏は、共通のブロックチェーンと摩擦の軽減を求めている。 これに対し、中央銀行側は、もしこれが拡大すれば、最終的な決済は民間のトークンだけでなく、国家が発行する通貨で行われなければならないと反論している。
残った見出し
ブラックロックは、ミームのためにビットコインを購入しているわけではない。同社は、株式、ファンド、債券が流通する仕組みの再構築を試みている。まずは流動性から着手する。 次は証券取引所だ。そして、お金もトークン化されようとしているこの世界において、各国が自国通貨の支配権を失わないよう競い合う動きと、必然的に交錯することになる。
もはや問題は、ウォール街がブロックチェーンを試すかどうかではない。それはすでに起こったことだ。問題は、上場企業、資金運用ファンド、国債といった「本物の市場」のどの程度の部分が、最終的にウォレット上で運用されるようになるかということだ。そして、そうなった際に、誰がルールを定めるのか、ということである。