資産管理・事業承継計画
私的利益財団 vs 株式会社:パナマで資産を保護・管理するために適した選択肢とは?
公開日 2026年9月16日. Lic. Moisés Iván Ríos Beitia
私的利益財団と株式会社は、いずれも資産管理体制の一部となり得ますが、果たす機能は全く異なります。両者の相違点、活用方法、および設立前に検討すべき重要なポイントを解説します。
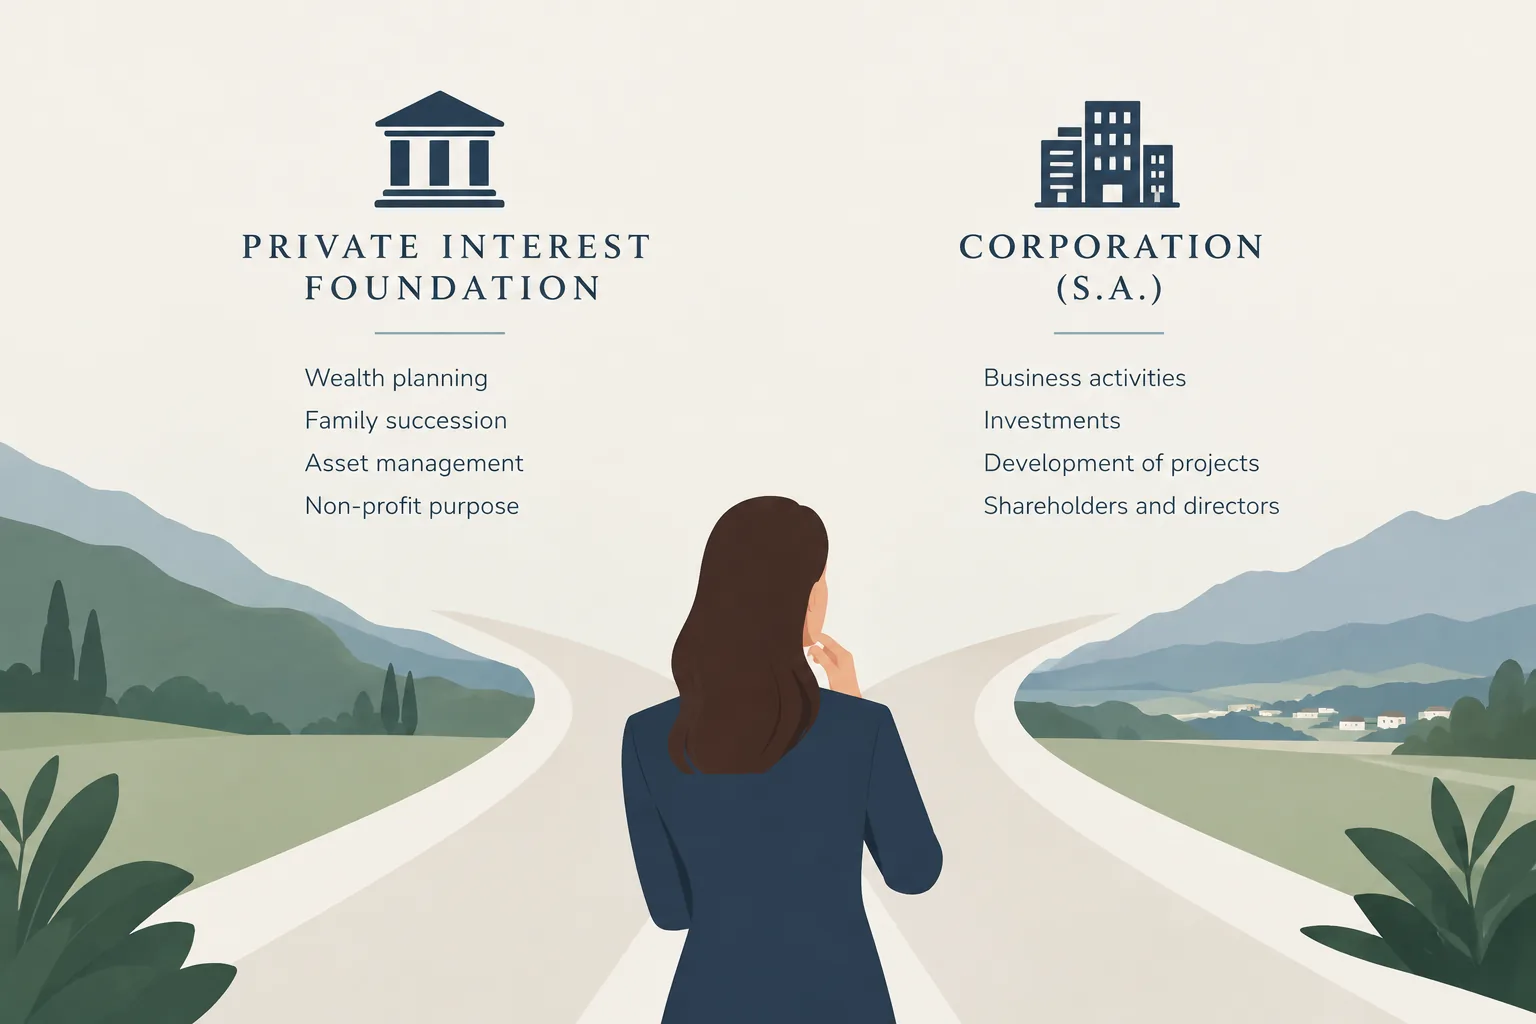
個人や家族が資産を築き始めるとき、通常は住宅、農地、アパート、賃貸用不動産の購入、あるいは事業への投資や企業への出資などを検討します。
しかし、往々にして手遅れになってから直面する問いがあります:現在だけでなく将来をも見据えて、法的にどのように資産を組成・管理すべきでしょうか?
この問いは、複数の不動産、家族経営の事業、投資資産などを保有し、それらを将来的に子どもや家族、あるいはその他の受益者へ管理・承継させる必要がある場合に、特に極めて重要な意味を持ちます。
パナマには、資産承継や管理の特定の側面を法的に整理するために活用できる複数の法制度が存在します。その代表例が「私的利益財団(Fundación de Interés Privado)」と「株式会社(Sociedad Anónima)」です。
両者はいずれも資産管理体制の一部となり得ますが、果たす役割や法的機能は全く異なります。そのため、どちらを選択すべきかを判断する前に、両者の本質的な違いを理解し、個々の状況や家族の真のニーズに合致する構造(またはその組み合わせ)を見極めることが肝要です。
私的利益財団とは?
パナマの私的利益財団は、1995年法第25号によって規律されています。この法律に基づき、1名以上の自然人または法人が、その設立定款に定められた目的や趣旨のために特定の財産を拠出することによって財団を設立できます。
最も重要かつ本質的な特徴は、私的利益財団が営利を目的としないという点です。
これは財団が資産を保有できない、あるいは企業構造に関与できないという意味ではありません。同法第25号は、財団の財産を構成する商業会社の株式等から生じる権利を財団が行使できることを明文で認めており、法的な枠組みの範囲内で有効に機能します。
この理由から、私的利益財団は資産管理および事業・資産承継計画の有効な仕組みとして広く活用されています。
実務上はどのような意味を持つのか?
長年にわたり多様な資産を取得してきたある家族の例を考えてみましょう:
- 家族が居住する自宅不動産。
- ボケテに位置する農地・別荘地。
- 賃貸収入を得るための収益物件。
- ファミリービジネス(家族企業)の出資持分や株式。
- 金融投資商品や流動資産。
- 長期的に維持・管理していきたいその他の価値ある資産。
課題は単にこれらの資産を所有していることではありません。真の課題は、誰がこれらを管理するのか、誰が承継するのか、意思決定はどのように下されるのか、所有者が他界した際に何が起きるのか、そして受益者間の無用な紛争をいかに防ぐかという局面に現れます。
適切に設計された資産管理体制は、これらの課題に対してあらかじめルールと仕組みを整え、将来の不確実性に備えることを可能にします。
株式会社とは?
株式会社は、主に1927年法第32号によって規律される法人組織です。パナマの法令は、あらゆる合法的な目的のために株式会社を設立することを認めており、株式、株主、取締役、および役員などで構成される統治体制を定めています。
その本来の性質から、株式会社は法人を通じて事業活動や商業活動を展開・管理する場合に特に適しています。例えば:
- ファミリービジネスや事業会社。
- 専門的サービスを提供する法人。
- 建設会社や不動産開発会社。
- 特定資産の賃貸管理や事業運営。
- 投資活動を実行するための法人ビークル。
このようなケースにおいて、株式会社は事業活動を遂行し管理するための適切な法的手段として機能します。
財団と株式会社:本質的な相違点
最も頻繁に見られる誤解の一つは、両者が代替可能な類似の制度であると考えることです。しかし、両者は目的も性質も明確に異なります。最もわかりやすい理解方法は、達成したい目的に着目することです。
私的利益財団
- 目的: 設立定款に定められた固有の目的に沿って運用されます。
- 営利性: 原則として営利目的の商行為は行いません。
- 主な用途: 資産承継計画および資産の安全な保全に活用されます。
- 株式保有: 商業会社の株式を資産として保有することが可能です。
- 機関設計: 財団評議会(Consejo de Fundación)によって管理されます。
- 効力発生時期: 設立時から効力を生じさせることも、創設者の死後に効力を発生させることも可能です。
株式会社
- 目的: あらゆる合法的な商業目的・事業目的のために設立可能です。
- 営利性: 積極的な商業活動や事業展開を行うことができます。
- 主な用途: 事業の遂行や商業取引の主体として活用されます。
- 株式構造: 株式および株主を中心として構成されます。
- 機関設計: 株主総会、取締役会、および役員によって運営されます。
- 効力発生時期: 企業の事業運営および持分管理を日常的に行う組織です。
どちらの制度が優れているかという観点ではなく、何を達成したいのか、そしてどの制度がその目的を適切に実現できるかという視点で選定すべきです。
なぜボケテの資産家やご家族にとって重要なのか?
ボケテは、多くの個人や家族が居住用不動産、農園、投資資産、地域ビジネスなどを長期的に保有している地域です。
単一の自宅のみを所有し他に資産がない場合、複雑な資産管理構造を組む必要性は低いかもしれません。しかし、何十年にもわたって複数の資産を蓄積してきた家族にとっては状況が全く異なります。
例えば、広大な農地、自宅、2棟の賃貸物件、そして事業会社の株式を保有する家族を想定してください。
家族全員が健在で良好な関係を保っている間は、資産の管理は円滑に進むように見えます。しかし、所有者のひとりが他界したとき、何が起こるでしょうか?
資産は法定の遺産分割・相続手続き(Proceso Sucesorio)の対象となり、管理体制、配分比率、事業の継続性について深刻な問題が生じる可能性があります。複数の相続人間で利害が対立する場合、事態はさらに複雑化します。
そのため、資産承継の検討は不幸な事態が起きてから始めるべきではありません。平時において、十分な時間をもって分析しておくことが理想的です。
資産承継計画:今日の決断が明日を守る
私的利益財団の大きな利点のひとつは、1995年法第25号において、財団がその設立の瞬間から効力を生じるよう定めることも、創設者の死後に効力を発するよう定めることも認められている点です。これにより、遺言代替機能を備えた承継計画の中核ツールとなり得ます。
資産承継計画とは、単に誰が遺産を相続するかを決めるだけの手続きではありません。以下のような重要事項を綿密に定める作業です:
- 特定の資産を誰が継続して管理するのか?
- 生み出される収益はどのように配分されるのか?
- 家族企業の株式や議決権はどう取り扱うのか?
- 不動産の維持管理方針はどう定めるのか?
- 各受益者に対してどのような権利と義務を課すのか?
- 未成年の受益者がいる場合、どのような保護措置を講じるのか?
- 家族の象徴である不動産が細分化・売却されるのを防ぐにはどうすべきか?
- 世代を超えて資産を保全するための仕組みをいかに構築するか?
これらの問いは、相当の価値を持つ不動産や、組織的な経営管理が不可欠な事業資産を保有している家族にとって極めて重大です。
実務的な活用例
長年にわたりパナマで事業を展開し、さらにボケテに複数の魅力的な不動産を取得した事業者を想定します。この方には3名の子どもがいます。
懸念事項は単に子どもたちに遺産を均等に渡すことだけではありません。以下の点も強く望んでいます:
- 資産が将来も適切かつ専門的に管理され続けること。
- 事業持分の分配によって相続人間で経営紛争が起きないこと。
- 受益者の権利行使に関して明確なルールが存在すること。
- 次世代、その次の世代へと整然と資産が継承されること。
このような状況では、複数の法制度を組み合わせた総合的なスキームが有効となります。例えば、実際の事業活動は株式会社で遂行し、その株式や重要資産を私的利益財団が保有する包括的な体制を設計することが考えられます。
ただし、最適な構造は保有資産の性質、関係者の家族関係、将来の目標によって個別に異なります。万人向けの万能な単一の雛形は存在しません。
財団を設立すれば自動的にすべての資産が守られるのか?
いいえ。この点は誤解してはならない極めて重要な原則です。
私的利益財団を設立したからといって、資産が法的に不可触になり、あらゆる法的責任を免れるわけではありません。資産管理計画は、既存の法的義務や債権者保護のルールを遵守し、適法かつ正当な目的に基づいて構築されなければなりません。
また、パナマでは現在、法人の実質的支配者(最終受益者)の特定および登録に関する厳格なコンプライアンス法令が施行されており、最新の規制枠組みを踏まえた適正な組成が求められます。
したがって、「完全な匿名性」「絶対的な資産防御」「あらゆる請求からの完全遮断」といった過度な表現は実態に反します。目指すべきは、適法かつ強固に構成された正当な法的プランニングです。
財団が株式会社の株主になることは可能か?
はい、完全に可能です。1995年法第25号は、財団の財産を構成する商業会社の出資証券や株式に基づく権利を財団が行使できることを明確に規定しています。
これにより、実践的な資産管理において私的利益財団と株式会社が互いに補完し合う関係を築くことができます。簡潔に整理すると以下の通りです:
- 私的利益財団: 株式や基幹資産を安定的に保有・承継する主体。
- 株式会社: 日常の営業活動や取引実務を展開する事業主体。
個別の状況や目標に応じて、それぞれの長所を活かした設計を行います。
どのような段階で資産管理計画を検討すべきか?
莫大な富を築くまで待つ必要はありません。次のような状況に該当する場合、検討を開始する適切なタイミングといえます:
- 複数の不動産を取得したとき。
- 将来的に資産を受け継ぐ子どもや家族がいるとき。
- ファミリービジネスを経営しているとき。
- 複数の法人持分を保有しているとき。
- 収益用不動産を複数運用しているとき。
- 海外からパナマの資産を取得・投資しているとき。
- 将来の資産管理について明確な方針やルールを定めておきたいとき。
- 将来的な相続紛争を未然に予防したいとき。
計画の策定は高齢者だけのものではありません。計画とは何かが起きてから対処することではなく、自らの明確な意思で判断できるうちに未来の道筋を整えておくことを意味します。
結論として:財団か、株式会社か?
答えは「何を目的にするか」に尽きます。
主たる目的が商業活動や事業の運営であるなら、株式会社の活用が最優先の選択肢となります。
目的が将来の資産承継、資産の安全な管理、およびあらかじめ定めた規則に基づく受益者への給付であるなら、私的利益財団が有力な選択肢となります。
そして多くの場合、二者択一ではなく、両者を適切に組み合わせた統合的な仕組みの構築が最善の解決策となります。
設立前に確認すべき重要事項
私的利益財団や株式会社を設立する前に、以下の事項を整理することが不可欠です:
- 現在どのような資産が存在し、誰が真の所有者であるか?
- 今後どのような事業活動や管理活動を行う予定か?
- 誰を受益者として指定するのか?
- 万が一の際、資産をどのように分配・承継させたいか?
- 事業承継を伴う家族企業が存在するか?
- 税務上・法規制上の遵守要件はどうなっているか?
- 複数国にまたがる資産や非居住者の受益者が存在するか?
- 設立後の維持管理体制やランニングコストをどう確保するか?
これらの検証を行うことで、形式だけの法人設立を避け、真に価値のある法体制を構築できます。
資産を守ることは、家族の将来を守ること
資産管理計画とは、単に財産を保全することにとどまりません。責任の所在を明確にし、公正なルールを確立し、将来の不安を解消するための積極的な取り組みです。
長年かけて築き上げた資産を次の世代へ引き継ぐ際、事前の十分な法的備えがあれば、不要な家族間トラブルを回避し、大切な資産を守り続けることができます。ボケテのように不動産や事業を保有する家族が多い地域において、この検討は極めて切実かつ有意義です。
最良の仕組みとは、最も複雑な仕組みではなく、家族の具体的なニーズに誠実に応え、現行法を完全に遵守した仕組みです。
私的利益財団や株式会社の設立をお考えの際は、事前に個別具体的な法的分析を受けることを強くお勧めします。
パナマでの資産管理や法人設立に関するご相談
モイセス・リオス法律事務所では、お客様の個別の資産状況を精査し、資産管理、事業承継、および法人設立に関する最適な法的選択肢をご提案いたします。
適切な法的準備は、それが必要不可欠になるずっと前から始まります。
連絡先: legal@moisesirios.com
事務所: Edificio Lirios del Valle, Bajo Boquete, Chiriquí, Panamá